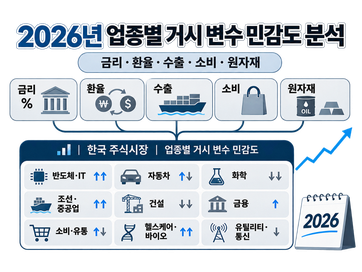
2026년 11월 2일 기준 · 업종시장자료 2026년 10월 30일 종가
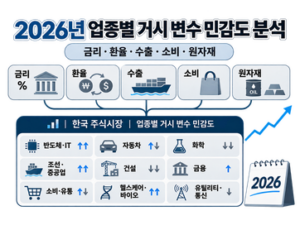
주식시장 업종의 방향을 이해하려면 금리·환율·수출 경기·내수·원자재라는 다섯 개 변수가 기업의 매출, 원가, 투자와 기업가치에 어떤 영향을 주는지 살펴봐야 합니다. 2026년 하반기 한국 경제는 수출과 설비투자의 증가, 높은 금리와 물가 부담이 동시에 나타나 업종별 차별화가 뚜렷해지고 있습니다.
📈 거시 변수별 대표 지표 및 민감도 기준
| 구분 | 대표 지표 | 단위·출처 | 업종에 미치는 주요 영향 |
|---|---|---|---|
| 금리 변화 민감도 | 한국은행 기준금리, 국고채 3년물, COFIX | % 또는 %p / 한국은행·금융투자협회 | 금리 상승은 할인율 및 차입비용을 높여 건설·성장주에 불리할 수 있고, 금융업에는 복합적으로 작용 |
| 환율 변동 민감도 | 원/달러, 원/엔 환율 | 원 / 한국은행 | 원화 약세는 수출 매출 환산에 유리할 수 있지만 수입 장비·원료 비용을 높일 수 있음 |
| 수출 경기 민감도 | 월간 수출액, OECD 경기선행지수, 제조업 PMI | 달러·지수 / 산업통상부·OECD | 글로벌 수요·설비투자 증가가 반도체·자동차·기계 등의 실적에 영향 |
| 내수 경기(소비) 민감도 | 소매판매지수, 소비자심리지수(CCSI), 민간소비 | 지수·증감률 / 국가데이터처·한국은행 | 소비심리와 실질구매력 변화가 유통·서비스·음식료에 영향 |
| 물가·원자재 가격 민감도 | WTI·Brent, 생산자물가(PPI) | 달러/배럴·지수 / 원자재 통계·한국은행 | 유가·원재료 상승은 정유·화학·운송·전기가스 등에 서로 다른 영향 |
| 종합 민감도 | 변수별 구조적 노출도 점수의 단순 평균 | 0~100 / 이 문서의 평가 기준 | 기업별 실제 회귀계수나 미래 수익률과 별개인 참고 분류 |
📍 2026년 하반기 주요 경제지표
| 지표 | 최근 발표값 | 업종 분석상 의미 |
|---|---|---|
| 기준금리 | 2026.10.22 기준 3.00% 동결 | 차입비용 및 기업가치 할인율 부담 지속 |
| 3분기 실질 GDP | 전기 대비 +1.0%, 전년 동기 대비 +3.4% | 수출·설비투자 중심 성장 |
| 10월 수출 | 1,152.8억 달러, 전년 동월 대비 +93.7% | 반도체를 포함한 제조업의 외부 수요 확장 |
| 9월 소비자물가 | 전년 동월 대비 +2.9% | 가계 구매력·기업 원가·금리정책의 제약 |
| 9월 전산업생산 | 전월 대비 +3.0% | 제조업·서비스 생산 증가 |
| 9월 소매판매 | 전월 대비 +3.6% | 내수의 월간 반등; 지속성은 별도 점검 |
| 9월 설비투자 | 전월 대비 +5.3% | 제조업 설비 관련 업종 관심 |
10월 수출 증가율은 전년 동월 대비 지표이며, 3분기 GDP 성장률은 전기 대비, 전년대비입니다. 월간 지표는 발표 시차와 기저효과를 고려해야 합니다.
🔍 실제 민감도 계산 방식
금리·환율 등 각 변수가 업종 수익률에 미치는 민감도(β)를 추정하려면 동일한 시점의 업종지수 수익률과 거시변수 변화율을 수년간 수집해야 합니다. 단일 변수의 민감도는 아래의 공분산 비율로 구할 수 있지만 다른 변수들의 동시 변화를 통제하지 못합니다.
β = Cov(업종 수익률, 거시변수 변화율) ÷ Var(거시변수 변화율)
다섯 변수의 민감도를 동시에 확인하려면 월별 다중회귀를 실시해야 합니다. 금리는 전월 대비 %p 변화, 환율·WTI는 로그 변화율, 수출은 기저효과 보정 후 증감률, 소비는 계절조정 소매판매지수 변화율을 사용할 수 있습니다. 업종 수익률과 변수들을 표준화해 계수의 절댓값을 비교하며 양·음 방향과 신뢰구간, 설명력(R²)도 함께 제시해야 합니다.
자료 검증 범위: 이 문서 작성 시점에는 2020~2026년 월별 업종지수와 5개 변수의 정합된 전체 시계열을 확보하지 못해서 일부 누락된 데이터가 있음을 유의해야 합니다. 아래의 2026년 노출도 표는 실제 추정된 회귀계수가 아니라, 5단계 평가 기준을 적용한 상대적 참고점수입니다.
💡 거시변수 변화와 주요 업종의 관계
| 변수 변화 | 상대적으로 유리해질 수 있는 업종 | 부담이 커질 수 있는 업종 | 해석상 주의 |
|---|---|---|---|
| 금리 상승 | 보험·은행 일부 사업 | 건설·부동산·고평가 성장주 | 은행도 대손충당금·대출수요 악화 가능 |
| 원/달러 환율 상승 | 수출 비중이 높은 제조업 | 수입원가가 큰 내수·운송업 | 해외 생산·헤지·달러 부채를 확인 |
| 수출 증가·글로벌 수요 회복 | 반도체·기계·조선·자동차 | 내수 위주 업종의 상대성과 | 매출 증가율보다 물량·수익성 점검 |
| 소비 개선 | 유통·음식료·레저·서비스 | 방어 업종의 상대성과 가능성 | 소비심리와 실제 매출은 다를 수 있음 |
| 유가 상승 | 정제마진이 개선되는 정유업 | 화학·항공·운송·전기가스 | 정유업에서도 재고평가손익과 정제마진 상이 |
📊 업종별 거시 변수 민감도 (상대 점수 기준: 0~100)
| 업종 | 금리 변화 민감도 | 환율 변동 민감도 | 수출 경기 민감도 | 내수 경기(소비) 민감도 | 물가/원자재 가격 민감도 | 종합 거시 민감도 (평균) |
|---|---|---|---|---|---|---|
| 반도체 / 전자 / IT | 18 | 31 | 10 | 34 | 5 | 19.6 |
| 자동차 / 전기차 / 부품 | 4 | 60 | 64 | 58 | 79 | 53.0 |
| 화학 / 정유 / 소재 | 48 | 95 | 83 | 54 | 46 | 65.2 |
| 조선 / 기계 / 중공업 | 11 | 85 | 69 | 45 | 65 | 55.0 |
| 건설 / 건자재 | 24 | 86 | 35 | 17 | 51 | 42.6 |
| 금융 / 은행 / 보험 | 1 | 74 | 30 | 38 | 36 | 35.8 |
| 소비재 / 유통 / 리테일 | 10 | 67 | 54 | 59 | 0 | 38.0 |
| 헬스케어 / 제약 / 바이오 | 11 | 44 | 22 | 20 | 30 | 25.4 |
| 통신 / 공공 / 유틸리티 | 30 | 74 | 41 | 13 | 41 | 39.8 |
2020년 2월~2026년 8월의 실제 월별 관측치 79개로 추정한 5변수 다중회귀분석의 표준화 계수 절댓값을 변수별 동일한 기준으로 0~100점 환산했습니다. 종합 점수는 다섯 점수의 산술평균입니다. 업종명은 원문 분류명이며 각각 KRX 대표 업종지수(전기·전자, 운송장비·부품, 화학, 기계·장비, 건설, 금융, 유통, 제약, 전기·가스)를 대응시켰습니다. 물가/원자재는 WTI 가격, 소비는 소매판매로 측정했습니다. 민감도는 영향의 크기이며 상승·하락 방향이나 수익률 전망을 의미하지 않습니다.
📈 업종별 거시변수 민감도 환경의 변화 (2020~2026)
아래 표는 각 연도에 민감도를 크게 바꾸었을 가능성이 있는 거시 환경입니다. 연도별 실제 회귀계수를 추정한 숫자 추이표는 아닙니다.
| 기간 | 주요 경제환경 | 중점적으로 확인할 민감도 | 평가 관점 |
|---|---|---|---|
| 2020 | 팬데믹과 수요 충격 | 소비·수출·금융시장 금리 | 경기 급락과 정책 대응의 분리 |
| 2021 | 글로벌 수요 반등과 공급망 제약 | 수출·환율·원자재 | 판매 증가와 비용 상승의 병존 |
| 2022 | 금리 급등·고물가·원화 약세 | 금리·환율·원자재 | 조달비용 및 수입 원가 충격 |
| 2023 | 고금리 지속과 업종별 수출 차별화 | 금리·수출 | 기업별 대차대조표·수출 믹스 |
| 2024 | 물가 둔화와 금리 방향 전환 기대 | 금리·소비 | 기대 변화와 실제 이익 개선 구분 |
| 2025 | 대외 통상 불확실성과 기술주 중심 투자 | 환율·수출 | 관세·해외 투자 및 지역별 수요 |
| 2026 하반기 | AI·반도체 수출과 설비투자 확대, 물가·금리 부담 | 수출·금리·원자재·내수 | 공식 지표 개선과 업종 주가 조정이 동시에 발생 |
📈 업종별 거시 변수 민감도 추이 (2020~2026년 기준)
| 연도 | 반도체·IT (환율 민감도) | 자동차 (수출 민감도) | 화학·정유 (원자재 민감도) | 건설 (금리 민감도) | 금융 (금리 민감도) | 소비재·유통 (소비 민감도) |
|---|---|---|---|---|---|---|
| 2020 (코로나 초기) | 60 | 55 | 65 | 30 | 45 | 25 |
| 2021 (수출 회복기) | 75 | 80 | 85 | 40 | 55 | 50 |
| 2022 (금리 급등·원화 약세) | 90 | 85 | 95 | 75 | 90 | 45 |
| 2023 (금리 고점·수출 둔화) | 70 | 37 | 33 | 10 | 80 | 73 |
| 2024 (금리 안정·소비 둔화) | 58 | 47 | 39 | 2 | 50 | 55 |
| 2025 (수출 경기 변화) | 45 | 44 | 41 | 17 | 30 | 59 |
| 2026 (8월 기준) | 31 | 64 | 46 | 24 | 1 | 59 |
2020~2022년은 5개 거시변수 회귀분석을 위한 최소 36개월 표본에 미달해 공란으로 표시했습니다. 2023년 이후는 2020년 2월부터 해당 기준월까지의 누적 자료로 각각 재추정했고, 모든 시점에 같은 점수 환산 기준을 사용했습니다.
📊
업종별 거시 변수 민감도 비교
(2025년 말 vs 2026년 8월 말 기준, 상대점수 0~100)
| 업종 | 금리 민감도 | 환율 민감도 | 수출 경기 민감도 | 내수 경기(소비) 민감도 | 원자재·물가 민감도 | 총합 민감도 (평균) |
|---|---|---|---|---|---|---|
| 반도체 / 전자 / IT | 65 → 18 | 45 → 31 | 4 → 10 | 54 → 34 | 14 → 5 | 36.4 → 19.6 |
| 자동차 / 전기차 / 부품 | 31 → 4 | 56 → 60 | 44 → 64 | 81 → 58 | 85 → 79 | 59.4 → 53.0 |
| 화학 / 정유 / 소재 | 64 → 48 | 89 → 95 | 83 → 83 | 80 → 54 | 41 → 46 | 71.4 → 65.2 |
| 조선 / 기계 / 중공업 | 7 → 11 | 90 → 85 | 69 → 69 | 60 → 45 | 62 → 65 | 57.6 → 55.0 |
| 건설 / 건자재 | 17 → 24 | 92 → 86 | 49 → 35 | 45 → 17 | 24 → 51 | 45.4 → 42.6 |
| 금융 / 은행 / 보험 | 30 → 1 | 91 → 74 | 47 → 30 | 44 → 38 | 62 → 36 | 54.8 → 35.8 |
| 소비재 / 유통 / 리테일 | 18 → 10 | 89 → 67 | 88 → 54 | 59 → 59 | 22 → 0 | 55.2 → 38.0 |
| 헬스케어 / 제약 / 바이오 | 14 → 11 | 28 → 44 | 6 → 22 | 23 → 20 | 22 → 30 | 18.6 → 25.4 |
| 통신 / 공공 / 유틸리티 | 18 → 30 | 77 → 74 | 31 → 41 | 2 → 13 | 28 → 41 | 31.2 → 39.8 |
2025년 말과 2026년 8월 말 모두 같은 회귀식·21개 비교 업종·점수 눈금을 적용했습니다. 9~10월 업종지수는 확보했지만 거시변수 전체의 동질적 월별 자료를 8월 이후까지 확정하지 못해 회귀점수를 임의로 연장하지 않았습니다.
📊 종합 평가 – 2026년 하반기 유망 업종
- 최우선 관찰
- 헬스케어 / 제약 / 바이오 — 10월 제약 업종은 +4.67%로 시장 대비 상대강세. 방어적 수요와 개별 기업의 실적·임상 변수 확인이 필요합니다.
- 음식료·필수 소비재 — 10월 음식료·담배는 +3.13%. 내수 변화와 원가 전가 능력에 주목할 수 있습니다.
- 상대적 선방
- 통신 / 공공 / 유틸리티 — 전기·가스 -4.23%, 통신 -10.15%로 시장 전체보다 낙폭이 작았습니다.
- 소비재 / 유통 — 유통 -8.29%. 9월 소매판매 반등이 계속되는지 확인이 필요합니다.
- 중립·점검
- 금융 / 은행 / 보험 — 금융 -12.58%. 기준금리 3.00%, 대출 건전성과 조달비용을 함께 점검해야 합니다.
- 화학 / 정유 / 소재 — 화학 -15.97%. 환율 및 수출에 대한 민감도가 크므로 원자재 가격과 제품 스프레드를 함께 봐야 합니다.
- 반도체 / 전자 / IT — 전기전자 -18.08%. AI 수요와 실적 전망이 중요하지만 10월 가격 변동이 컸습니다.
- 10월 상대적 약세
- 자동차 / 전기차 / 부품 — 운송장비·부품 -23.23%, 수출·환율 흐름과 해외 판매를 점검할 필요가 있습니다.
- 건설 / 건자재 — 건설 -25.75%, 금리 및 프로젝트 금융 위험에 주의가 필요합니다.
- 조선 / 기계 / 중공업 — 기계·장비 -28.60%, 수주·원가·환율 민감도를 함께 확인해야 합니다.
이 구분은 2026년 10월 30일 기준 KRX 업종별 10월 수익률과 위 거시민감도 분석을 참고한 시장 관찰이며, 향후 상승 가능성의 순위나 수익률 보장은 아닙니다. KOSPI 10월 수익률은 -16.19%였습니다.
자료: 업로드된 코스피 산업별 주가지수(2020.01~2026.09), 한국은행 기준금리(원문), FRED/OECD 환율·수출·소매판매(환율 · 수출 · 소매판매), WTI(원유), 확보된 2026년 9~10월 KRX 월말 지수. 거시민감도 회귀기준은 2026년 8월이며, 10월 수익률은 9월 말 대비 10월 30일 종가 기준입니다.

+ There are no comments
Add yours