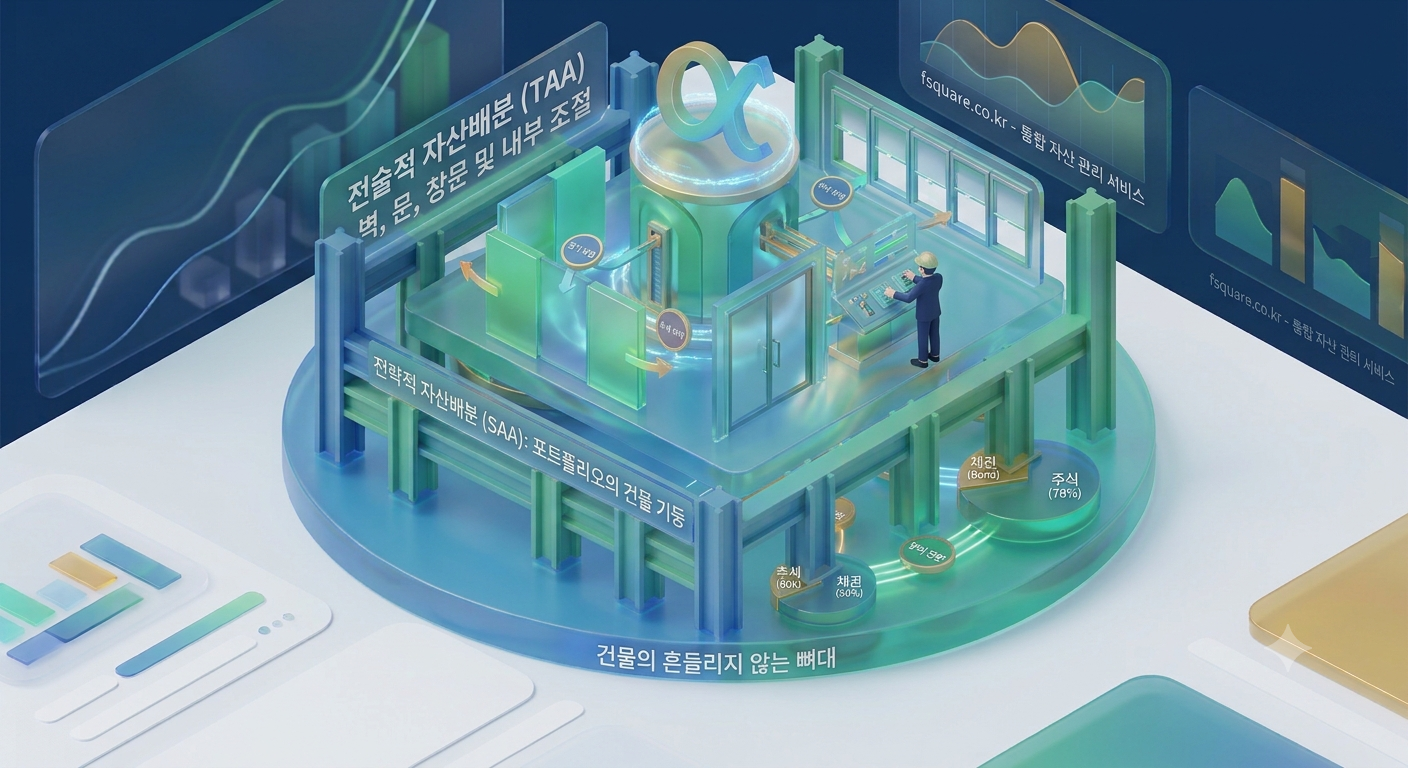
자산 배분 투자에 입문하면 가장 먼저 접하게 되는 두 가지 전문 용어가 있습니다. 바로 전략적 자산 배분(SAA)과 전술적 자산 배분(TAA)입니다.
이 두 개념을 아주 쉽게 비유하자면, 명절기간에 서울에서 부산까지 가는데 SAA는 어느 고속도로를 타고 갈 것인지 결정하는 일이고, TAA는 고속도로가 막혔을 때 국도로 잠시 빠졌다가 다시 고속도로로 합류하는 일입니다.
일단 고속도로를 정하면 큰 방향이 결정되어 귀향길이 어느 정도 큰 틀에서 결정이 되고, 중간에 국도로 빠졌다가 들어가는 것은 시간을 조금 단축하거나 늦어질 수 있지만 선택한 고속 도로 상황에 귀속되는 상황입니다.
이번 3편에서는 포트폴리오의 중심을 잡는 SAA와 TAA의 개념, 그리고 이를 설계할 때 필수적인 기대수익률과 위험 측정 지표를 정리해 드립니다.
1. 전략적 자산 배분(SAA)이란?
전략적 자산 배분(Strategic Asset Allocation)은 단기적인 시장 뉴스나 소문에 흔들리지 않고, 투자자의 재무 목표와 위험 성향에 맞춰 각 자산군(주식, 채권, 대체자산 등)의 장기적인 투자 목표 비중을 설정하는 과정입니다.
여기서 장기적인 투자 목표 비중이라 함은 짧게는 1년 길게는 3년~10년 간(우리나라에서는 경제 환경이 이것보다 드라마틱하게 변하므로 최장 5년 정도로 가져 가는 경우가 많습니다)의 투자 계획을 수립할 때 자산군의 비중을 얼마씩 투자할 것인지 기준 또는 목표를 정해 두는 것입니다.
예를 들면, 향후 3년 동안 주식과 채권을 4:6으로 투자하겠다 라고 결정하게 되면 주식 평가액을 총 투자 금액의 40%로 유지하겠다고 하는 것입니다.
이 때, 만약 보유한 주식이 크게 올라 주식 평가금액 비중이 전체 자산의 45%~50%로 커지면 어떻게 하는가 하는 의문이 들 수 있습니다.
그럴 경우 지난 글에서 설명드린 리밸런싱(Rebalancing)이 필요합니다. 즉, 주식이 45%로 비중이 커 진 경우 목표보다 큰 5%p에 해당하는 주식을 팔아서, 그 금액만큼 채권에 투자하는 것입니다.
“아니, 많이 오른 주식에 더 투자해야 하는 것 아니야?” 라는 의문을 가지시는 분이 계실 것입니다.
역시 지난 글에서 말씀 드린 바와 같이, 우리는 언제 주식이 오를지 내릴지 모릅니다. 지금 오른 주식도 내일 갑자기 내릴 수도 있고, 더 오를 수도 있습니다.
하지만 주식을 5%p 팔아서 채권을 사 두었다면, 다음에 주식이 5%p 하락하더라도 손실분을 일부 흡수합니다.
| 구분 | 투자 시작 시점 | 주식 50% 상승 시점 | 주식이 다시 50% 하락 시점 |
| 리밸런싱을 하지 않는 경우 | 주식 40억, 채권 60억 (총 100억) | 주식 60억, 채권 60억 ( 총 120억 ) | 주식 30억, 채권 60억 (총 90억 ) |
| 리밸런싱을 하는 경우 | 주식 40억, 채권 60억(총 100억 ) | 주식 48억, 채권 72억 ( 총 120억 ) | 주식 24억, 채권 72억 (총 96억 ) |
물론 주식이 계속 오르는 경우에는 남들만큼 수익이 좋지 않다는 생각에 이건 아니다 하시겠지만, 다시 한번 말씀드리면, 주식이 언제 오를지 언제 내릴지 우리는 알 수 없습니다.
포트폴리오와 자산배분과 관련된 수많은 금융 공학 연구에 따르면, 포트폴리오 장기 성과의 80~90% 이상은 종목 선정이 아니라 SAA로 정한 자산 비중에 의해 결정됩니다.
이 말 뜻은 자산배분에 의해 포트폴리오의 성과가 대부분 결정나고 종목을 잘 picking하거나 매매 타이밍을 잘 잡아 주식이 하락했을 때(라고 생각될 때) 왕창 사들이는 방법으로 어쩌다 한 두번 성공할 수는 있지만 그렇게 수익을 내는 것 보다 자산 배분에 의해서 결정되는 부분이 훨씬 크다는 것입니다.
명절날 서울에서 부산으로 운전해서 가는 경우 경부 고속도로로 갈것인지, 중부 고속도로로 갈 것인지, 중부내륙 고속도로로 갈 것인지, 중앙고속도로로 갈 것인지, 동해안 고속도로로 갈 것인지, 서해안 고속도로로 가다가 꺾어서 갈 것인지를 결정하는 것에 따라 시간이 어느 정도 결정이 되고 중간에 국도나 지방도를 들락거리거나 빠른 차선을 잘 고르는 것은 몇 십분 차이가 나지 않는 다는 것입니다.
2. SAA 설계를 위한 핵심 입력값: 기대수익률과 위험 측정
최적의 SAA 비율을 도출하려면(예: 평균-분산 최적화 모델), 각 자산군의 기대수익률, 위험(변동성), 그리고 상관계수가 필요합니다.
① 기대수익률 (Expected Return)
해당 자산군을 장기 보유했을 때 기대할 수 있는 연평균 수익률 추정치입니다.
-
측정 및 추정 방법:
-
역사적 평균 (Historical Return): 지난 20~50년간의 장기 연평균 복리 수익률(CAGR)을 기본 데이터로 활용합니다.
-
빌딩블록(Building Block) 접근법: 무위험 자산(국채 금리)에 자산 고유의 위험 프리미엄(Equity Risk Premium 등)을 더해 계산합니다.
-
기본가치 모델: 주식은
배당수익률 + 이익성장률, 채권은만기수익률(YTM)을 기반으로 추정합니다.
-
-
주로 사용하는 값:
-
물가상승률을 차감한 실질 기대수익률이나, 대형 자산운용사가 정기적으로 발표하는 장기 자산군 기대수익률(CMA, Capital Market Assumptions) 수치를 주로 활용합니다.
-
② 위험 (Risk)
자산 배분에서 ‘위험’은 단순한 손실이 아니라 ‘수익률의 불확실성(변동성)’을 의미합니다.
-
측정 및 추정 방법:
-
표준편차 (Standard Deviation): 수익률이 평균값에서 얼마나 넓게 널뛰기하는지 나타내는 전통적인 위험 지표입니다.
-
최대 낙폭 (MDD, Maximum Drawdown): 전고점 대비 최대 얼마나 하락할 수 있는지를 측정합니다.
-
VaR (Value at Risk): 특정 확률(예: 95%)로 발생할 수 있는 최대 손실 수준을 산출합니다.
-
-
주로 사용하는 값:
-
포트폴리오 계산 수식에는 수익률의 연환산 표준편차(Annualized Volatility)를 주로 사용합니다.
-
하지만 실제 개인 투자자의 심리적 한계를 설정할 때는 MDD(최대 낙폭)가 더 직관적이고 중요한 기준이 됩니다.
-
③ 상관계수 (Correlation)
두 자산군이 같은 방향으로 움직이는지(-1 ~ +1) 나타냅니다.
-
상관계수가 낮거나 음(-)인 자산(예: 주식과 미국 국채)을 조합해야만 ‘위험은 줄어들고 수익률은 유지되는’ 자산 배분의 마법이 일어납니다. 이것은 포트폴리오 이론의 근간입니다.
3. 널리 알려진 SAA 모델
① 평균-분산 최적화 모델 ( MVO, Mean-Variance Optimization)
-
창시자: 해리 마코위츠 (Harry Markowitz) — 현대 포트폴리오 이론(MPT)의 기초
-
핵심 원리: 각 자산의 기대수익률, 위험(표준편차), 자산 간 공분산(상관계수)을 입력값으로 넣고, 특정 위험 수준에서 최대의 수익률을 내거나 특정 수익률에서 최소의 위험을 내는 최적의 비중 조합(효율적 투자선, Efficient Frontier)을 수학적으로 계산합니다. 목표 수익률이 정해져 있는 경우 쉽게 사용할 수 있습니다.
-
특징: 현대 자산 배분의 뼈대를 이르는 가장 근본적인 모델이지만, 입력값(기대수익률 등)의 미세한 변화에도 결과 비중이 극단적으로 쏠리는 ‘오차 민감성(Error Maximization)’ 단점이 있어 실무에서는 제약 조건을 걸어 보완해 사용합니다.
② 블랙-리터만 모델 (Black-Litterman Model)
-
등장 배경: 마코위츠 MVO 모델의 극단적 쏠림 현상을 해결하기 위해 골드만삭스의 블랙과 리터만이 개발한 모델입니다.
-
핵심 원리: 시장의 현재 상황을 모든 경제 상황이 녹아 있는 균형상태로 보고, 주식 시장이나 채권 시장에 참가한 사람들은 모두 현재 시장의 기대수익률과 위험에 대한 인식이 균형에 맞다라고 가정하여 여기서 균형 기대수익률을 도출하여, 여기에 투자자(운용자)의 주관적인 뷰(View, 예: “주식 시장이 향후 1년간 5% 더 상승할 것이다”)를 통계적으로 결합하여 안정적이고 현실적인 최적 비중을 도출합니다.
-
특징: 현재 글로벌 자산운용사, 연기금, 프라이빗 뱅킹(PB) 등에서 선호하는 실무형 자산 배분 모델입니다.
③ 위험 균형 모델 (Risk Parity Model)
-
대표 예시: 레이 달리오의 올웨더 포트폴리오의 이론적 바탕
-
핵심 원리: 자산에 투자하는 ‘금액’을 50:50이나 N등분하는 것이 아니라, 각 자산군이 포트폴리오 전체에 기여하는 ‘위험(변동성) 크기’를 정확히 균등하게 맞추는 모델입니다.
-
특징: 주식은 변동성이 크고 채권은 변동성이 낮으므로, 변동성이 낮은 채권의 비중을 높이고 레버리지를 활용해 모든 자산이 위험을 공평하게 나누어지도록 설계합니다. 어떤 경제 위기가 와도 특정 자산의 충격에 무너지지 않는 강점이 있습니다.
④ 위험 예산 배분 모델 (Risk Budgeting Model)
-
핵심 원리: 위험 균형(Risk Parity)의 확장형으로, 모든 자산의 위험 기여도를 무조건 똑같이 1촌 1척으로 맞추는 것이 아니라, 투자자의 성향이나 전략적 판단에 따라 자산별 위험 할당 비율(Budget)을 다르게 설정하는 모델입니다.
-
특징: “전체 리스크의 60%는 주식에서 부담하고, 40%는 채권에서 부담하게 하겠다”처럼 포트폴리오 전체의 위험 한도를 정해두고 역산하여 비중을 배분합니다.
4. 널리 알려 SAA 전략
개인 투자자들이 가장 널리 활용하고 학술적으로나 실무적으로 검증된 대표적인 SAA 전략으로는 다음과 같은 전략들을 사용합니다.
① 6:4 포트폴리오 (Traditional 60 vs. 40 Portfolio)
가장 오래되었고 모든 자산 배분의 벤치마크(기준점)가 되는 모델입니다.
-
배분 구조: 주식 60% + 채권 40%
-
핵심 철학: 주식의 자본 성장 추구와 채권의 안정성 및 현금흐름을 결합한 가장 직관적인 구조입니다.
-
특징: 미국의 지속적인 경제 활황기와 같은 경제 성장기에는 당연히 높은 성과를 내지만, 스태그플레이션이나 이와 유사한 소비는 활황이나 불경기가 지속될 때 중앙은행이 급격한 금리 인상을 단행하면 주식과 채권이 동시에 하락하는 취약점을 가집니다.
② 영구 포트폴리오 (Permanent Portfolio – 해리 브라운)
1980년대 투자 작가 해리 브라운(Harry Browne)이 고안한 모델로, 어떤 경제 상황(호황, 불황, 인플레이션, 디플레이션)에서도 자산이 파괴되지 않도록 설계된 극단적 균형 모델입니다.
-
배분 구조: 주식 25% + 장기국채 25% + 금(Gold) 25% + 현금(단기채) 25%
-
핵심 철학: 미래를 예측할 수 없으므로 4가지 서로 다른 경제 국면에 각각 대응하는 자산을 정확히 4등분하여 장기 투자합니다.
-
특징: 변동성이 매우 낮고 하락장에서의 방어력이 뛰어나지만 인플레이션 수준의 기대수익률을 가집니다.
③ 올웨더 포트폴리오 (All Weather Portfolio – 레이 달리오)
세계 최대 헤지펀드 브릿지워터(Bridgewater)의 창업자 레이 달리오가 대중화시킨 모델로, 현대 자산 배분의 걸작으로 꼽히는 리스크 파리티(Risk Parity, 위험 균형) 개념의 시초입니다.
-
배분 구조: 주식 30% + 장기국채 40% + 중기국채 15% + 금 7.5% + 원자재 7.5%
-
핵심 철학: 자산의 ‘금액’을 맞추는 것이 아니라, 각 자산이 품고 있는 ‘위험(변동성) 기여도’를 균등하게 맞춥니다.
-
특징: 인플레이션과 디플레이션, 경제 성장과 침체라는 4가지 경제 환경 매트릭스에 모두 대응하도록 설계되어 장기적으로 꾸준한 우상향 곡선을 그립니다.
④ 예일대 기금 모델 (Swensen Model / Endowment Model)
대학 기금이나 연기금 같은 초대형 기관투자자들의 투자 방식을 개인화한 모델입니다. 고인이 된 예일대학교 기금 운용가 데이비드 스웬센(David Swensen)이 정립했습니다.
-
배분 구조: 미국 주식(30%), 선진국/신흥국 해외주식(30%), 미국 국채/물가연동채(15%), 대체투자(부동산/리츠 등, 20%), 현금(5%) 등
-
핵심 철학: 전통적인 주식·채권을 넘어 부동산, 원자재, 사모펀드 등 대체자산(Alternative Assets)을 적극적으로 편입하여 인플레이션을 방어하고 초과 수익을 추구합니다.
-
특징: 장기 투자 성과가 매우 우수하지만, 일반 개인 투자자가 실무적으로 다양한 대체자산에 저비용으로 접근하기는 다소 까다로울 수 있습니다.
⑤ 보글헤즈 3펀드 포트폴리오 (Three-Fund Portfolio – 존 보글)
인덱스펀드의 아버지이자 뱅가드의 창립자 존 보글의 철학을 따르는 투자자(Bogleheads)들이 애용하는 단순하면서도 시장 상황을 직관적으로 적용할 수 있는 강력한 SAA 모델입니다. 자산 배분 모델이라기 보다 시장 전체를 대표하는 ETF 또는 인덱스 펀드 투자로 시장을 추종하는 전략입니다.
-
배분 구조: 미국 전체 주식 시장 인덱스 펀드 + 글로벌(국제) 주식 인덱스 펀드 + 미국 종합 채권 인덱스 펀드
-
핵심 철학: “시장을 타이밍으로 이기려 하지 말고, 시장 전체를 통째로 저렴하게 사서 평생 보유하라”. 특정한 분야 또는 밈, 유행에 좌우되지 않는 다는 특징이 있습니다.
-
특징: 관리 비용이 극도로 낮고, 전 세계 자본주의 성장에 자산을 온전히 올라타는 구조여서 장기 성과가 웬만한 액티브 펀드를 압도합니다.
사실 오래된 자산 배분 전략도 있고, 최근까지 사용되는 전략도 있지만, 내부적으로 어떤 파라미터(수익률이나 위험, 전망 등)들을 사용했는지에 대해서는 잘 알려지지 않았습니다.
다만, 유명 헤지펀드들이나 연기금에서는 철저하게 자산 배분에 근거한 투자 전략들을 사용하고 있으며 자신들만의 전망과 고유 계산식을 활용하여 잘 다듬어서 사용하고 있다는 점에는 의문의 여지가 없습니다.
5. 전술적 자산 배분(TAA)이란?
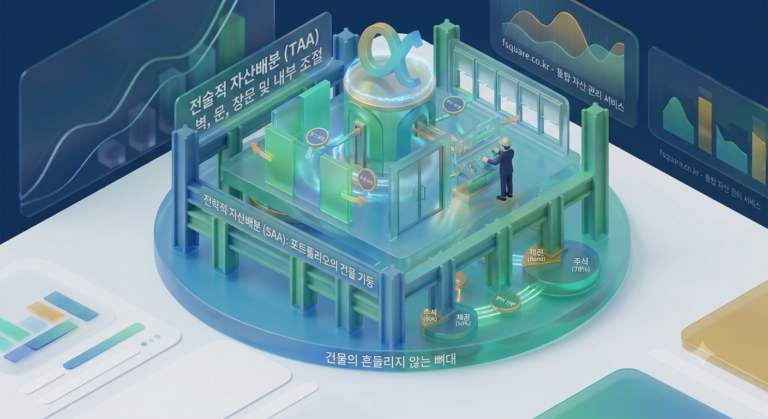
전술적 자산 배분(Tactical Asset Allocation)은 SAA로 세워둔 장기 뼈대를 바탕으로, 단기적인 시장 기회나 위기에 대응해 자산 비중을 미세하게 조절(Tilt)하는 기법입니다.
-
동작 방식:
-
예를 들어 기본 SAA가 [주식 60% / 채권 40%]일 때, “현재 저평가된 장세”라고 판단되면 단기적으로 [주식 70% / 채권 30%]로 변경하여 추가 수익을 노립니다.
-
-
SAA vs TAA 한눈에 비교:
| 구분 | 전략적 자산 배분 (SAA) | 전술적 자산 배분 (TAA) |
| 관점 | 장기적 (10년 이상) | 단기~중기적 (수개월 ~ 1, 2년) |
| 기준 | 투자자의 위험 성향 및 목표 | 시장의 밸류에이션 및 모멘텀 |
| 역할 | 포트폴리오의 안정적인 뼈대 구축 | 초과 수익(Alpha) 창출 및 리스크 방어 |
6. 전술적 자산 배분 모델
① 듀얼 모멘텀 모델 (Dual Momentum Model – 게리 안토나치)
일반적으로 가장 유명한 규칙 기반(Rule-based) TAA 모델 중 하나입니다.
-
핵심 원리: 상대 모멘텀(Relative)과 절대 모멘텀(Absolute) 두 가지 기준을 동시에 적용합니다.
-
상대 모멘텀: 지난 12개월간 수익률이 가장 좋았던 자산(예: 미국 주식 vs 글로벌 주식)을 선택합니다.
-
절대 모멘텀: 선택한 자산의 12개월 수익률이 무위험 자산(단기채/현금)보다 높은지 확인합니다. 낮다면 주식을 버리고 안전자산(채권/현금)으로 전환합니다.
-
-
특징: 상승장에서는 시장 주도주에 올라타고, 대형 하락장(하락 추세)에서는 자산을 단기채나 현금으로 전환하여 MDD(최대 낙폭)를 낮추는데 주력합니다.
② VAA / DAA 모델 (GEM, VAA, DAA – 퀀트 자산 배분 시리즈)
게리 안토나치의 듀얼 모멘텀을 발전시켜 퀀트 분석가(Wensheng Kang 등)들이 개발한 동적 자산 배분 모델들입니다.
-
VAA (Vigilant Asset Allocation): 성장자산(미국주식, 개발상국주식, 원자재 등)과 방어자산(미국 국채, 단기채)을 두고, 성장자산 중 단 하나라도 모멘텀 점수가 음수(-)로 돌아서면 즉시 방어자산으로 전환하는 매우 경계심(Vigilant) 높은 모델입니다.
-
DAA (Dynamic Asset Allocation): VAA의 과도한 거래와 민감성을 완화하기 위해 ‘카나리아 자산(하이일드 채권 등)’을 지표로 활용해 시장 위험 신호를 감지하고 단계별로 방어자산 비중을 늘려가는 모델입니다.
③ 이동평균선 기반 마켓 타이밍 모델 (Moving Average Trend Following)
-
대표 예시: 200일 이동평균선(또는 10개월 이동평균선) 이탈 전략 (Meb Faber의 GTAA 모델 등)
-
핵심 원리: 포트폴리오 내 자산군(주식, 부동산, 원자재 등)의 현재 가격이 200일(또는 10개월) 이동평균선 위에 있으면 보유 비중을 늘리고, 아래로 하향 이탈하면 매도 후 현금화/단기채 편입을 진행합니다.
-
특징: 단순하지만 대형 하락장(2008년 금융위기, 2022년 하락장 등)을 잘 회피할 수 있어 SAA 포트폴리오의 TAA 레이어로 가장 흔히 결합됩니다.
④ 거시경제 국면(Macro Regime) 모델
-
대표 예시: 메릴린치 투자 시계(Merrill Lynch Investment Clock) 모델
-
핵심 원리: ‘성장(성장률)’과 ‘물가(인플레이션)’라는 두 축을 기준으로 경제 국면을 4가지(회복, 과열, 스태그플레이션, 수축)로 나눕니다.
-
회복기: 주식 비중 확대
-
과열기: 원자재/원유 비중 확대
-
스태그플레이션기: 현금/금 비중 확대
-
수축(침체)기: 채권 비중 확대
-
-
특징: 정량적 모멘텀이 아닌 경기 지표(GDP 성장률, CPI 물가지수 등) 데이터를 기반으로 주식/채권/원자재/현금 간의 비중을 전술적으로 조정합니다.
⑤ 밸류에이션 기반 TAA (Mean Reversion / CAPE 모델)
-
핵심 원리: 자산의 가격이 역사적 평균 가치(Valuation)에서 크게 벗어났을 때, 언젠가는 평균으로 회귀(Mean Reversion)한다는 특성을 이용합니다.
-
적용 방식:
-
예를 들어 미국 주식의 CAPE 지수(Shiller PE)나 이익수익률 대비 금리 차이(Fed Model)를 측정하여, 주식이 역사적으로 극단적 고평가 영역에 진입하면 주식 비중을 줄이고 채권을 늘립니다. 반대로 과매도/저평가 영역에서는 주식 비중을 늘립니다.
-
💡 TAA 모델 정리
| TAA 모델 유형 | 핵심 운용 기준 | 주요 목적 |
| 모멘텀/추세 추종 (듀얼모멘텀, VAA, 200일선) | 가격의 상승/하락 추세 및 상대적 우위 | 대형 하락장 위험 회피 & 손절매 |
| 거시경제(Macro) 국면 (메릴린치 시계 등) | 성장률 및 물가지표 (CPI, PMI) | 경제 주기 변화에 따른 자산 순환매 |
| 밸류에이션 회귀 (CAPE, 밸류 모델) | 자산의 고평가 / 저평가 상태 | 저점 매수, 고점 매도를 통한 초과 알파 |
💡 나만의 SAA & TAA 포트폴리오 만들기
이론적으로 기대수익률과 변동성을 계산하고 공분산 행렬을 풀어 최적 비중을 도출하는 과정은 직접 엑셀로 구현하기엔 귀찮은 측면이 있습니다. 과거 데이터를 다운로드 받아야 하고 수익률의 변동성을 산출하여야 하고, 기대수익률을 적절하게 추정해야 하고.
fundratings.co.kr에서 제공하는 자산 배분 서비스를 활용하면 복잡한 수식 계산 없이도 클릭 몇 번으로 자산군별 장기 기대수익률과 MDD를 시뮬레이션하고, 나에게 딱 맞는 전략적 자산 배분(SAA) 비율을 바로 확인해보실 수 있습니다.
4편에서는 한 단계 더 나아간 리스크 관리 기법인 리스크 버젯팅(Risk Budgeting)과 연금 자산 관리의 필수가 된 TDF(타겟데이트펀드) 활용법을 알아보겠습니다.

+ There are no comments
Add yours