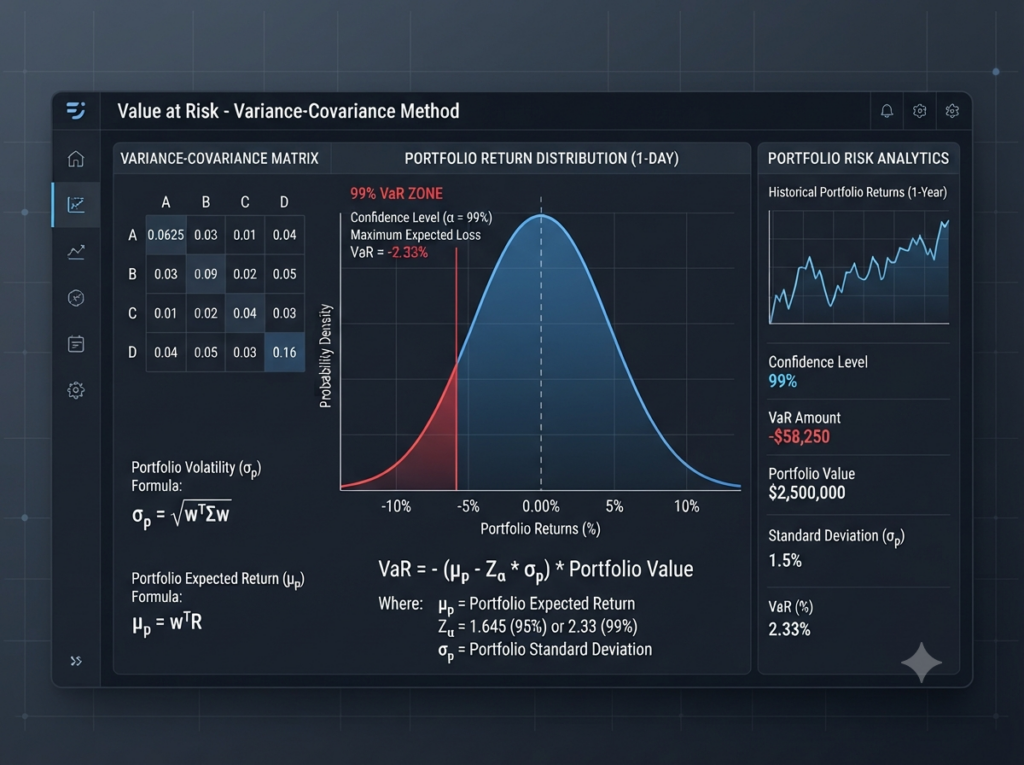
이번 글에서는 실제 VaR를 구하는 세 가지 핵심 계산 모델 중 첫 번째, 분산-공분산법(Variance-Covariance Method, Delta-Normal Method)에 대해 세부적으로 이야기해 보겠습니다.
1. 분산-공분산법이란?
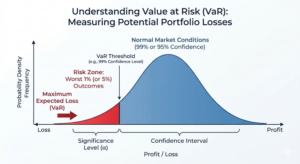
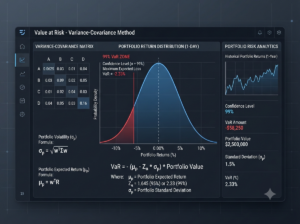
분산-공분산법은 자산들의 수익률이 정규분포(Normal Distribution)를 따른다는 가정 아래, 각 자산의 변동성(표준편차)과 자산 간의 상관계수(공분산)를 이용해 포트폴리오의 리스크를 산출하는 방법입니다. 조금 자세히 설명하면, 개별 자산의 분산( 변동성, 표준편차의 제곱 )을 이용하여 정규 분포 안에서 95%의 확률로 얼마나 하락할 지 ( 즉, 과거 1년간 혹은 일정 기간의 변동성으로 미루어 보아 이 자산은 오늘 하루 최대 얼마나 하락할 것인지를 95%의 확률로 예측 하는 것 )를 계산 해 내고, 다른 자산들과는 어느 정도의 상관 관계(공분산)를 가지고 있으니 그만큼은 감안해 주어서 계산하는 방법입니다. 이 방법이 가장 널리 쓰였던 이유는 ‘직관적이고 계산 속도가 압도적으로 빠르기 때문’입니다. 몬테카를로 시뮬레이션처럼 수천~수 만 번의 난수를 돌릴 필요 없이, 행렬 계산 한 번으로 전체 포트폴리오의 리스크가 하나의 숫자로 쉽게 계산이 가능했습니다. 모든 주식들은 베타로 환산되고, 채권은 만기 수익률의 변동성만 계산하면 숫자가 몇개 필요하지도 않았습니다. 하지만 포트폴리오의 베타와 채권 만기수익률 하나로만 계산하기에는 오차가 너무 크게 나타나므로 이를 보완하기 위해서 개별 주식들간의 변동성과, 채권의 각 만기 구간별 가격 계산, 그리고 파생상품의 가격 민감도까지 감안한 계산 방법을 추구하다보니 계산이 그렇게 간단하지만은 않게 되었습니다. 하지만 VaR 값의 신뢰도를 높이위해 더 정밀하게 계산하고, 계산이 더 추가되긴 하였지만 여전히 속도는 다른 VaR 계산 방법에 비해 압도적인 것이 맞습니다. 역사적 시뮬레이션방법이나 몬테카를로 시뮬레이션 방법은 그 시행(계산) 회수가 분산-공분산법/델타-노말법을 수백회 되풀이하는 것이기 때문에 월등히 적은 계산 방법에는 분명합니다. 기억해 둘 내용은 “포트폴리오의 오늘 하루 손익이 얼마가 될 지는 정규분포를 이루는 데 그 중 99% 확신을 가지고 이 이상은 손실나지 않을 겁니다” 라고 말 할 수 있는 금액을 찾는 방법이 분산-공분산 방법이라 할 수 있습니다.2. 단일 자산의 VaR 계산
VaR 계산 방법을 설명하기 위해 먼저 자산이 단 하나만 있는 간단한 경우를 가정하겠습니다. 앞서 언급했듯 단일 자산의 VaR 공식은 다음과 같습니다. VaR = 자산 가치(V) × 신뢰수준 Z-값(\(Z_\alpha\)) × 자산 수익률의 변동성(\(\sigma\))- 자산 가치(V): 현재 보유 중인 포트폴리오/자산의 평가 금액 (예: 100억 원)
- 95\(\%\) 신뢰수준 → Z \(\approx\) 1.645
- 99\(\%\)신뢰수준 → Z \(\approx\) 2.326
- 신뢰수준 Z-값(\(Z \alpha\)) ): 정규분포하에서 특정 신뢰수준에 해당하는 계수
- 변동성(σ) : 해당 기간(일별 또는 10일) 동안의 수익률 표준편차
1일 95% VaR=100억×1.645×0.02=3.29억 원
“요즘 시장 상황에서 오늘 주가가 하락하면 95% 확률로 손실액은 3.29억 원을 넘지 않습니다.”라고 직관적으로 말 할 수 있습니다. 여기서 99%의 확률로 얘기한다면 어떨까요? 99%의 확률로 계산한 VaR값은 대략 4.65억 정도 됩니다. 그럼 “요즘 시장 상황에서 오늘 주가가 하락하면 99%의 확률로 손실액은 4.65억 원을 넘지 않습니다.”라고 얘기하게 될 겁니다. 이제 신뢰구간의 의미를 이해했을까요? 흔히 얘기하는 “내가 99% 확신하는데…”라고 말하는 것과 크게 다르지 않습니다.3. 포트폴리오의 VaR 계산
이제 본격적으로 포트폴리오의 VaR를 계산해 보도록 하겠습니다. 포트폴리오는 주식 한 종목 또는 한 가지 자산만으로 구성되지는 않습니다. 채권, 외환, 주식 파생상품, 금리 파생상품 등 다양한 자산 종류 들로 그것도 만기도 다양하고, 조건도 다양한 여러 종류들의 종목들로 구성되어 있습니다. 이때 개별 자산의 VaR를 단순히 다 더하면(\(\text{VaR}_A\) + \(\text{VaR}_B\)) 포트폴리오의 VaR가 될까요? 그렇게 쉽게 계산이 된다면 누구나 VaR 전문가가 되었겠죠. 여러 자산이 섞여 있는 포트폴리오에서는 자산 간 분산투자 효과(Diversification Effect)가 존재하여, 상관관계가 1이 아닌 이상 전체 포트폴리오의 리스크는 개별 리스크의 합보다 작아지기 때문입니다. 우리가 포트폴리오를 구성하는 목적이 바로 개별 자산의 리스크를 상쇄시켜 줄이는 것에 있으므로 포트폴리오의 VaR 값도 개별 자산의 VaR를 단순 합산한 것보다 줄어들어야 하고, 또 실제 줄어들게 됩니다. 만약 VaR값이 더 커 진다면, 포트폴리오를 구성할 필요도 없거니와 포트폴리오를 잘 못 구성한 것이죠.(1) 2개 자산 포트폴리오 예시
우리 모두가 철썩같이 믿고 따르는 포트폴리오 이론에 따르면, 자산 A와 B의 투자 금액 비중을 \(w_A\), \(w_B\), 각각의 변동성을 \(\sigma_A\), \(\sigma_B\), 상관계수를 \(\rho_{AB}\)라 할 때, 포트폴리오 전체의 변동성(\(\sigma_p\))은 다음과 같습니다.\(\sigma_p = \sqrt{w_A^2 \sigma_A^2 + w_B^2 \sigma_B^2 + 2 w_A w_B \sigma_A \sigma_B \rho_{AB}}\)
참고: Markowitz, H. (1952). Portfolio selection. The Journal of Finance, 7(1), 77-91 이 \(\sigma_p\)를 구한 뒤 전체 포트폴리오 가치(\(V_p\))와 Z-값을 곱해주면 포트폴리오 VaR가 완성됩니다.\({Portfolio VaR} = V_p \times Z_\alpha \times \sigma_p\)
이 공식을 보면 자산 A와 자산 B의 상관계수가 1이라면 완전히 두 자산의 VaR를 더해준 것과 같은 값이라는 것은 수포자가 아니면 잘 아실겁니다.(2) N개 자산 포트폴리오 (행렬 연산 방식)
자산 수가 많아지면 어떻게 할까요? 자산 수가 많아지면 위의 공식을 뒤로 길~게 연장하면 됩니다. A와 B, C의 자산이 있으면, A와 B, A와 C, B와 C 각각의 공분산을 계속 더해주는 형태로 하면 됩니다. 이 경우 (자산 수가 많아서 곱하기를 계속 해야 하는 경우 ) 행렬(Matrix)로 계산하는 것이 훨씬 명확하다는 것을 배웠습니다. 프로그램으로 코딩하기도 쉽습니다. 이과생에게 설명해주기도 편하고.- 투자금액 벡터 (W): 각 자산별 평가금액 또는 비중 벡터 (\(\times 1\))
- 공분산 행렬 (\(\Sigma\)): 자산 간 수익률의 분산과 공분산을 담은 \(N \times N\) 행렬
- 포트폴리오 분산 (\(\sigma_p^2\)): \(W^T \Sigma W\)
- 최종 포트폴리오 VaR:\({Portfolio VaR} = Z_\alpha \times \sqrt{W^T \Sigma W}\)
(3) 여러 자산의 VaR를 계산하는 방법
위의 두 방식은 결국 포트폴리오 전체의 변동성을 구해서 VaR 공식에 대입하는 방법이고, 다음의 계산식은 포트폴리오의 개별 자산별 VaR를 따로 구해서 더해서 포트폴리오의 VaR를 구하는 방법입니다.Portfolio VaR = \( \sqrt{VaR_A+VaR_B+2 VaR_A VaR_B \rho_{AB}}\)
식이 포트폴리오 VaR를 계산하는 식과 유사한 이유는 포트폴리오 금액을 개별 자산 금액으로 쪼개어 \( \sqrt{} \) 안으로 넣어서 정리한 결과이기 때문입니다.